Νέες φορολογικές διευκολύνσεις για τους πληγέντες από τις πλημμύρες της 15ης Αυγούστου 2026 στον Δήμο Ανατολικής Μάνης. Ποιες οφειλές αφορά η αναστολή, τι ισχύει για τις ενεργές ρυθμίσεις και υπό ποιες προϋποθέσεις μπορούν να αναβιώσουν ρυθμίσεις που έχουν απολεσθεί.
🟢 Νέες αποφάσεις για την ανακούφιση πληγέντων οφειλετών
Σημαντικές διευκολύνσεις για τη διαχείριση φορολογικών οφειλών προβλέπονται με τις αποφάσεις Α.1207/2026 και Α.1214/2026, οι οποίες αφορούν συγκεκριμένες κατηγορίες φυσικών προσώπων και επιχειρήσεων που επλήγησαν από τις πλημμύρες της 15ης Αυγούστου 2026 στον Δήμο Ανατολικής Μάνης, στη Λακωνία.
Οι αποφάσεις έχουν δημοσιευθεί σε ΦΕΚ και αποτελούν ισχύουσες διοικητικές ρυθμίσεις, όχι νομοθετικές προτάσεις ή εξαγγελίες.
Ιδιαίτερο ενδιαφέρον παρουσιάζουν τρία σημεία:
- Η αναστολή είσπραξης συγκεκριμένων φορολογικών οφειλών.
- Η παράταση καταβολής δόσεων υφιστάμενων ρυθμίσεων.
- Η δυνατότητα αναβίωσης ρυθμίσεων που απωλέσθηκαν κατά το προβλεπόμενο χρονικό διάστημα.
Οι παρεμβάσεις αυτές αποσκοπούν στη διευκόλυνση των πληγέντων, ώστε να αντιμετωπίσουν τις οικονομικές συνέπειες των καταστροφών χωρίς να επιβαρύνονται άμεσα με συγκεκριμένες φορολογικές υποχρεώσεις.
🔵 1. Αναστολή είσπραξης φορολογικών οφειλών έως 15 Φεβρουαρίου 2027
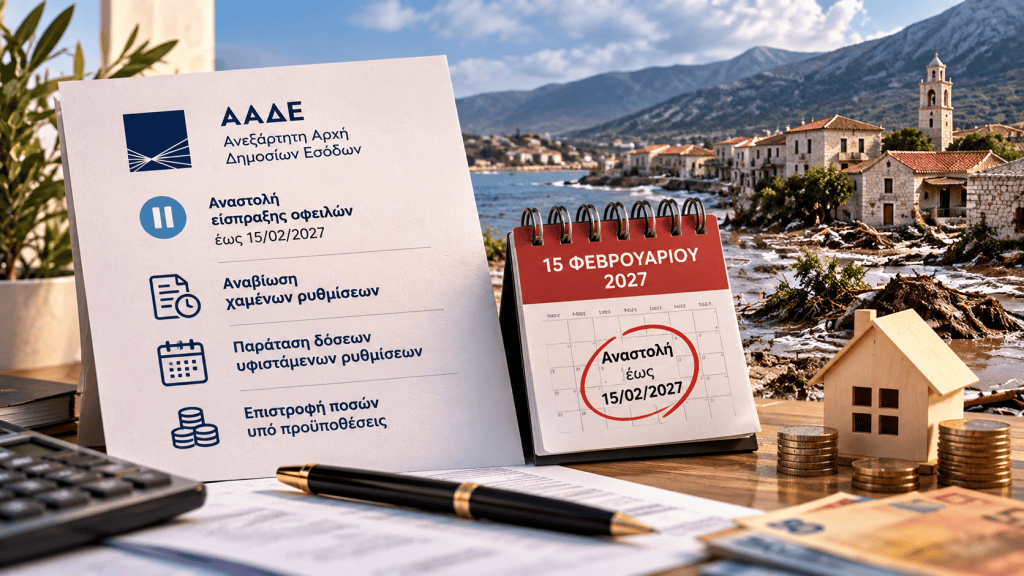
Με το νέο πλαίσιο προβλέπεται αναστολή πληρωμής συγκεκριμένων οφειλών προς τη Φορολογική Διοίκηση, οι οποίες είχαν καταστεί ληξιπρόθεσμες έως τις 15 Αυγούστου 2026.
Η αναστολή εκτείνεται έως τις 15 Φεβρουαρίου 2027, για τους δικαιούχους που πληρούν τις σχετικές προϋποθέσεις.
Σημαντικό στοιχείο αποτελεί η αναδρομική εφαρμογή των προβλεπόμενων διευκολύνσεων από την ημερομηνία της φυσικής καταστροφής.
Αυτό σημαίνει ότι δεν εξετάζονται αποκλειστικά οι οφειλές κατά τον χρόνο δημοσίευσης των αποφάσεων, αλλά και οι σχετικές φορολογικές υποχρεώσεις κατά την προβλεπόμενη περίοδο.
Προσοχή: Η αναστολή δεν συνεπάγεται διαγραφή της οφειλής. Μεταθέτει την υποχρέωση καταβολής σύμφωνα με τους όρους των σχετικών αποφάσεων.
🟢 2. Δυνατότητα αναβίωσης ρυθμίσεων που έχουν χαθεί
Ένα από τα σημαντικότερα σημεία αφορά τις ρυθμίσεις φορολογικών οφειλών που απωλέσθηκαν μετά τις 15 Αυγούστου 2026.
Σύμφωνα με την απόφαση Α.1207/2026, προβλέπεται δυνατότητα αναβίωσης συγκεκριμένων ρυθμίσεων που χάθηκαν κατά το χρονικό διάστημα από τις 15 Αυγούστου 2026 έως την έναρξη ισχύος της σχετικής απόφασης.
Η αναβίωση πραγματοποιείται κατόπιν αίτησης του οφειλέτη, εφόσον πληρούνται οι προβλεπόμενες προϋποθέσεις.
Πρόκειται για ιδιαίτερα σημαντική δυνατότητα, καθώς η απώλεια μιας φορολογικής ρύθμισης μπορεί να οδηγήσει σε άμεση απαίτηση του ανεξόφλητου υπολοίπου και σε περαιτέρω διαδικασίες είσπραξης.
Η δυνατότητα επαναφοράς της ρύθμισης μπορεί να συμβάλει στη διατήρηση ενός οργανωμένου προγράμματος αποπληρωμής.
Η αναβίωση δεν πρέπει να θεωρείται αυτόματη. Απαιτείται έλεγχος των προϋποθέσεων και υποβολή του προβλεπόμενου αιτήματος.
🔵 3. Τι ισχύει για τις δόσεις ενεργών ρυθμίσεων
Οι αποφάσεις περιλαμβάνουν επίσης διευκολύνσεις για οφειλέτες που διατηρούν ενεργές ρυθμίσεις προς τη Φορολογική Διοίκηση.
Ειδικότερα, οι δόσεις που λήγουν κατά το διάστημα από 15 Αυγούστου 2026 έως 15 Φεβρουαρίου 2027 μεταφέρονται μετά τη λήξη του αρχικού προγράμματος αποπληρωμής, σύμφωνα με τις προβλεπόμενες προϋποθέσεις.
Με τον τρόπο αυτό παρέχεται πρόσθετος χρόνος στους δικαιούχους, χωρίς να απαιτείται η άμεση εξυπηρέτηση των συγκεκριμένων δόσεων μέσα στην περίοδο αντιμετώπισης των συνεπειών της καταστροφής.
Παράλληλα, προβλέπεται παράταση έως τις 26 Φεβρουαρίου 2027 για την καταβολή συγκεκριμένων βεβαιωμένων οφειλών.
Η ακριβής εφαρμογή εξαρτάται από την κατηγορία της οφειλής και την υπαγωγή του οφειλέτη στο σχετικό πλαίσιο.
🟠 4. Τι προβλέπεται για ποσά που έχουν ήδη εισπραχθεί
Ιδιαίτερο ενδιαφέρον παρουσιάζουν και οι προβλέψεις που αφορούν ποσά τα οποία εισπράχθηκαν μέσω συγκεκριμένων μέτρων αναγκαστικής είσπραξης κατά την περίοδο αναδρομικής εφαρμογής.
Υπό τις προϋποθέσεις της σχετικής απόφασης, προβλέπεται δυνατότητα επιστροφής ποσών που εισπράχθηκαν μέσω των συγκεκριμένων μέτρων.
Ωστόσο, χρειάζεται σαφής διαχωρισμός.
Δεν προβλέπεται γενική επιστροφή κάθε ποσού που καταβλήθηκε προς τη Φορολογική Διοίκηση.
Ειδικότερα, εξαιρούνται από τη συγκεκριμένη δυνατότητα ποσά που καταβλήθηκαν οικειοθελώς, συμψηφίστηκαν ή παρακρατήθηκαν μέσω φορολογικής ενημερότητας ή βεβαίωσης οφειλής, σύμφωνα με όσα ορίζονται στο σχετικό πλαίσιο.
Επομένως, κάθε περίπτωση χρειάζεται ξεχωριστή εξέταση ως προς τον τρόπο και τον χρόνο είσπραξης.
🔴 5. Ποιους αφορούν οι νέες διευκολύνσεις
Είναι σημαντικό να διευκρινιστεί ότι οι συγκεκριμένες αποφάσεις δεν αφορούν το σύνολο των φορολογουμένων ή όλων των οφειλετών στην Ελλάδα.
Το πεδίο εφαρμογής τους περιορίζεται στις προβλεπόμενες κατηγορίες πληγέντων από τις πλημμύρες της 15ης Αυγούστου 2026 στον Δήμο Ανατολικής Μάνης.
Αφορούν, υπό προϋποθέσεις, φυσικά πρόσωπα με πιστοποιημένες ζημιές στις κατοικίες τους και επιχειρήσεις που έχουν πιστοποιηθεί ως πληγείσες, με την απαιτούμενη σύνδεση με τις περιοχές που καλύπτονται από τις αποφάσεις.
Η ύπαρξη οφειλής προς την ΑΑΔΕ ή η κατοικία σε μια ευρύτερη πληγείσα περιοχή δεν αρκεί από μόνη της για την υπαγωγή.
Απαιτείται επιβεβαίωση ότι πληρούνται οι ειδικές προϋποθέσεις.
🔵 6. Τι πρέπει να ελέγξουν οι οφειλέτες και οι οικονομικοί σύμβουλοι
Για τις υποθέσεις που ενδέχεται να εμπίπτουν στο πεδίο εφαρμογής των αποφάσεων, ιδιαίτερη σημασία έχει ο έλεγχος των ακόλουθων στοιχείων:
Πρώτον, η επιλεξιμότητα του οφειλέτη. Πρέπει να επιβεβαιωθεί η υπαγωγή στις προβλεπόμενες κατηγορίες πληγέντων και η ύπαρξη των απαιτούμενων πιστοποιήσεων.
Δεύτερον, η κατάσταση των υφιστάμενων ρυθμίσεων. Χρειάζεται έλεγχος των ενεργών ρυθμίσεων, των δόσεων που εμπίπτουν στο προβλεπόμενο διάστημα και της ορθής αποτύπωσης τους.
Τρίτον, οι ρυθμίσεις που έχουν απολεσθεί. Εφόσον μια ρύθμιση χάθηκε μετά τις 15 Αυγούστου 2026, πρέπει να εξεταστεί αν υπάρχει δυνατότητα αναβίωσής της.
Τέταρτον, οι ενέργειες αναγκαστικής είσπραξης. Σε περιπτώσεις όπου πραγματοποιήθηκαν εισπράξεις κατά την περίοδο αναδρομικής εφαρμογής, απαιτείται έλεγχος για ενδεχόμενη επιστροφή ποσών.
Πέμπτον, οι νέες ημερομηνίες καταβολής. Είναι απαραίτητο να παρακολουθούνται οι προβλεπόμενες προθεσμίες, ώστε να μη δημιουργηθούν νέες καθυστερήσεις μετά τη λήξη των διευκολύνσεων.
⚖️ 7. Σχέση με τον Εξωδικαστικό Μηχανισμό και τους servicers
Οι συγκεκριμένες αποφάσεις αφορούν πρωτίστως τη διαχείριση οφειλών προς τη Φορολογική Διοίκηση.
Δεν συνιστούν γενική τροποποίηση του ν. 4738/2020, ούτε μεταβολή του αλγορίθμου του Εξωδικαστικού Μηχανισμού.
Επίσης, δεν θεσπίζουν γενική αναστολή πλειστηριασμών που επισπεύδονται από τράπεζες, funds ή εταιρείες διαχείρισης απαιτήσεων.
Για οφειλέτες με παράλληλες υποχρεώσεις προς Δημόσιο και χρηματοδοτικούς φορείς, οι φορολογικές διευκολύνσεις μπορούν να επηρεάσουν τον βραχυπρόθεσμο οικονομικό προγραμματισμό τους.
Αυτό όμως δεν σημαίνει ότι μεταβάλλονται αυτομάτως οι συμβατικές υποχρεώσεις τους απέναντι σε τράπεζες ή servicers.
Κάθε ρύθμιση πρέπει να εξετάζεται αυτοτελώς, με βάση το εφαρμοστέο πλαίσιο και τους όρους της.
Συμπέρασμα
Οι αποφάσεις Α.1207/2026 και Α.1214/2026 αποτελούν στοχευμένες παρεμβάσεις για την αντιμετώπιση των οικονομικών συνεπειών των πλημμυρών στον Δήμο Ανατολικής Μάνης.
Η σημασία τους δεν περιορίζεται στην προσωρινή αναστολή καταβολής φορολογικών οφειλών.
Ιδιαίτερη αξία έχει η δυνατότητα διατήρησης ενεργών ρυθμίσεων και, υπό προϋποθέσεις, αναβίωσης ρυθμίσεων που έχουν ήδη απολεσθεί.
Στη διαχείριση οφειλών, η έγκαιρη αξιοποίηση των διαθέσιμων θεσμικών εργαλείων μπορεί να αποτρέψει την περαιτέρω επιβάρυνση μιας ήδη δύσκολης οικονομικής κατάστασης.
Το ουσιαστικό ζητούμενο παραμένει η σωστή ενημέρωση, ο έλεγχος των πραγματικών δεδομένων κάθε υπόθεσης και η διαμόρφωση ενός ρεαλιστικού πλαισίου εξυπηρέτησης των υποχρεώσεων.
Νομοθετικές πηγές
- Απόφαση Α.1207/2026, ΦΕΚ Β΄ 6158/12.10.2026.
- Απόφαση Α.1214/2026, ΦΕΚ Β΄ 6286/16.10.2026.
Για την ακριβή εφαρμογή απαιτείται αναφορά στα πλήρη κείμενα των αποφάσεων και στις ειδικές προϋποθέσεις υπαγωγής.
Το άρθρο έχει ενημερωτικό χαρακτήρα και δεν υποκαθιστά την εξατομικευμένη φορολογική ή νομική αξιολόγηση.
#ΡυθμίσειςΟφειλών #ΑΑΔΕ #ΦορολογικέςΟφειλές #ΔιαχείρισηΟφειλών #ΟικονομικόςΣύμβουλος


Σχολιάστε